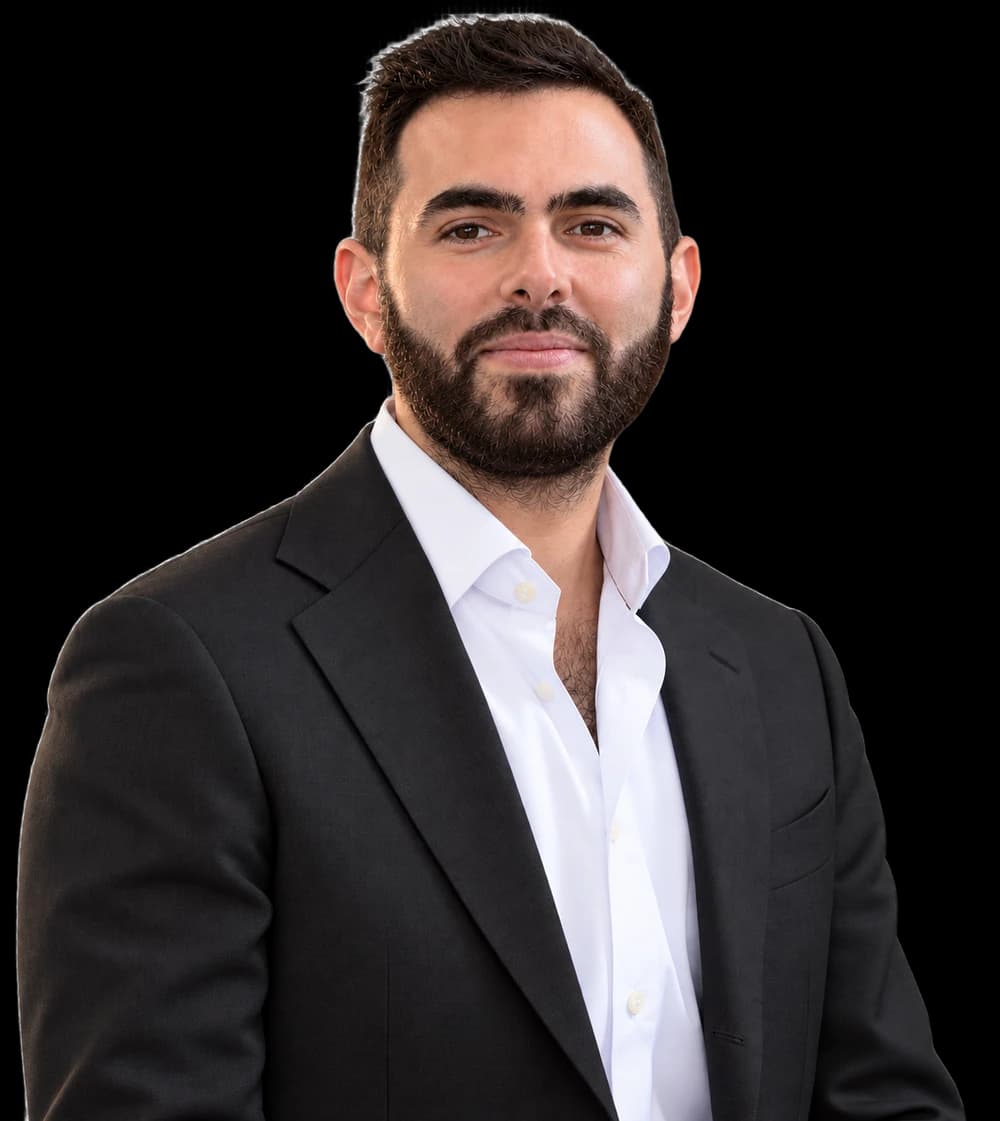
 Escrito y revisado por Josh Kohanim, Esq., State Bar of California n.º 328609 · Revisado
Josh Kohanim, Esq., es el fundador y abogado principal de Wise Law. Ha dedicado su carrera a defender a personas que han sufrido lesiones personales catastróficas. Con más de una década de amplia experiencia en derecho de lesiones personales, incluidos seis años en una prestigiosa firma de abogados de lesiones de California, Josh recibió la orientación de algunos de los principales abogados litigantes del estado. Ha representado con éxito a clientes en una amplia variedad de casos, desde accidentes catastróficos de vehículos motorizados hasta lesiones complejas causadas por la exposición a sustancias químicas tóxicas.
El enfoque del Sr. Kohanim está centrado en el cliente: ofrece estrategias legales personalizadas que responden a las necesidades particulares de cada cliente. Trabaja de manera individual con cada cliente para obtener un buen resultado y asegurarse de que cada cliente quede satisfecho. El Sr. Kohanim tiene un doctorado en derecho (juris doctor) de la UCLA School of Law y es miembro activo de la Consumer Attorneys Association of Los Angeles, de Consumer Attorneys of California y de la American Association for Justice.
Credenciales verificables
| Credencial | Detalle |
|---|---|
| Cargo | Fundador y abogado litigante |
| Firma | Wise Personal Injury & Accident Law, APC |
| Admisión al colegio de abogados | State Bar of California, número de licencia 328609, admitido en 2019 |
| Experiencia | Más de una década en lesiones personales |
| Jurisdicción | Solo California |
| Facultad de derecho | UCLA School of Law |
| Registro del State Bar | Aparece como Joshua E Kohanim, No. 328609 |
El State Bar of California publica un registro público de cada abogado que admite. El registro del número de licencia 328609 está en apps.calbar.ca.gov, y muestra el estado de la licencia y cualquier sanción disciplinaria pública. Verificarlo toma unos treinta segundos, y le recomendamos hacerlo antes de contratar a cualquier abogado, incluido el nuestro.
Membresías. La firma indica cinco organizaciones de las que es miembro el Sr. Kohanim:
- State Bar of California
- Beverly Hills Bar Association
- Consumer Attorneys of California
- Consumer Attorneys Association of Los Angeles
- American Association for Justice
Casos que acepta
La firma representa a personas lesionadas y a familias contra la parte que causó el daño y contra la aseguradora de esa parte. Los casos del Sr. Kohanim están dentro de las áreas de práctica que aparecen abajo, cada una escrita para Los Ángeles:
- Accidentes de auto, accidentes de camión y choques con vehículos de empresas, como camiones de caja, camionetas de reparto y pickups de trabajo
- Choques con motocicletas, bicicletas y peatones
- Choques de Uber y Lyft, en los que la cobertura depende de lo que estaba haciendo la aplicación en el momento del impacto
- Resbalones y caídas y otros reclamos de responsabilidad de la propiedad, incluidas las mordeduras de perro
- Lesiones catastróficas y muerte por negligencia
La mayor recuperación publicada de la firma es un caso de vehículo comercial: $6,300,000 para un cliente al que un tráiler golpeó de lado en la autopista, después de que la aseguradora abriera con $100,000. Se llegó a un acuerdo en vísperas del juicio. Un choque con un vehículo de empresa es un caso distinto de un choque con otra persona que va camino al trabajo. Normalmente el conductor estaba trabajando para alguien, más de una empresa y más de una póliza de seguro pueden responder por el choque, y las pruebas que lo deciden, desde los registros electrónicos hasta las cámaras y el expediente del conductor, están en manos de la empresa hasta que alguien pide que se conserven. Cómo funcionan esos casos se explica en la página de accidentes de vehículos comerciales.
La lista completa, con las guías de cada área, está en el índice de áreas de práctica, y las ciudades que atiende la firma están en la página de ubicaciones.
Casos que no acepta
El Sr. Kohanim no acepta casos de defensa penal, derecho familiar, inmigración, bancarrota, planificación patrimonial, litigios comerciales ni asuntos laborales. No acepta casos de compensación de trabajadores (workers' compensation) como reclamo independiente, aunque la firma sí maneja el reclamo separado por lesiones contra un tercero que muchas veces corre a la par de uno de esos casos. No acepta casos de daños a la propiedad sin lesiones, que normalmente avanzan más rápido directamente con la aseguradora o en la corte de reclamos menores. No puede aceptar un caso fuera de California, porque está admitido para ejercer aquí y en ningún otro lugar.
Si su asunto está en esa lista, dígalo en la primera llamada y recibirá el nombre de alguien a quien llamar en su lugar.
Después de su llamada
Las aseguradoras valoran un expediente según lo que está documentado en él, por eso la secuencia de abajo deja lista la documentación antes de que se le pida a alguien ponerle una cifra al caso.
- 1La primera llamada y una respuesta directa
Usted nos dice qué pasó y cuándo. Nosotros le decimos si hay un reclamo, qué plazos ya están corriendo y qué haríamos en la primera semana. La revisión no tiene costo y normalmente respondemos de inmediato. Si el caso no es uno que debamos aceptar, se lo decimos en la llamada.
- 2Primero, el tratamiento
Le ayudamos a llegar a médicos que tratan lesiones como la suya, y atendemos las llamadas del ajustador de seguros para que usted no tenga que describir una lesión que todavía no se ha diagnosticado. Los huecos en el tratamiento son lo que más se usa en contra de una persona lesionada, y se pueden evitar.
- 3El expediente que la aseguradora tiene que responder
Expedientes y facturas médicas, salarios perdidos, el costo de la atención que todavía falta, el reporte policial o del incidente, fotografías, video antes de que se grabe encima y declaraciones de testigos mientras los recuerdos están frescos. Ese paquete se convierte en la carta de reclamo. Sin él, una carta de reclamo no tiene nada que la respalde.
- 4Negociación y, si la cifra sigue sin ser correcta, demanda
La primera oferta es una postura de negociación, no una valoración. La mayoría de los reclamos se resuelven en la negociación. Cuando la oferta no sube a lo que respalda el expediente, el siguiente paso es una demanda, y cada caso se prepara desde el principio como si fuera a necesitar una.
Cinco problemas que deciden su caso
Se niega la responsabilidad aunque parezca obvia. Una tienda dice que no sabía del derrame. Un conductor dice que tenía luz verde. En uno de los casos de la firma, la tienda negó toda responsabilidad, y el reclamo se resolvió por $1,000,000 después de que su propio video de seguridad mostró que el personal ya sabía del derrame. Una negativa es una postura, y cambia cuando llegan las pruebas.
El tratamiento se detiene antes que la lesión. La persona se siente un poco mejor, falta a dos citas y desaparece por un mes. Un ajustador interpreta ese hueco como recuperación, y al final cuesta más de lo que habrían costado las citas a mitad del camino. Si el tratamiento se detiene por dinero y no por salud, díganos, porque normalmente hay una manera de continuarlo.
La póliza es más pequeña que la lesión. Los límites de la póliza son el máximo que una aseguradora pagará bajo una póliza. Para las pólizas de auto de California emitidas o renovadas a partir del 1 de enero de 2025, el mínimo legal es de $30,000 por una persona según el Código de Vehículos, sección 16056. Una sola cirugía puede pasar esa cifra. Cuando eso pasa, el caso se convierte en una búsqueda de otra cobertura: su propia cobertura de conductor con seguro insuficiente, la póliza de un empleador o una póliza comercial detrás del conductor.
La declaración grabada se pide temprano por una razón. Usted no está obligado a darle una a la aseguradora de la otra parte, y se la piden cuando usted todavía no conoce su propio diagnóstico. Una vez que contrata a la firma, esas llamadas nos llegan a nosotros.
Los gravámenes reducen la recuperación sin hacer ruido. Un gravamen es un derecho a cobrarse con el dinero de su acuerdo, que tiene un plan de salud, un hospital o un médico que lo trató a crédito. Los gravámenes se pueden negociar, y la diferencia entre el acuerdo y lo que llega a sus manos muchas veces se decide después de pactar la cifra.
Primeras ofertas frente a recuperaciones
Seis de las siete recuperaciones que publica la firma llevan al lado la oferta inicial de la aseguradora. Un choque con un camión empezó con una oferta de $100,000 y se resolvió por $6,300,000. Un choque por detrás empezó con $31,500 y se resolvió por $1,250,000. En el caso de resbalón y caída no hubo ninguna oferta, y se resolvió por $1,000,000. La lista completa, con la lesión y lo que movió cada caso, está en resultados de casos.
Lea esas cifras como prueba de cómo se trabaja un reclamo, no como un pronóstico. Cada uno de esos casos dependió de hechos, lesiones y coberturas que no son los suyos. Lo que dicen los clientes sobre trabajar con la firma, con sus propias palabras y sin compensación, está en reseñas de clientes.
Revisión del sitio por un abogado
Josh Kohanim, Esq., revisa cada página de este sitio, y la fecha de la última revisión aparece en cada una. Cómo buscamos las fuentes, cómo citamos y cómo corregimos lo que publicamos se explica en nuestras normas editoriales. Si algo en este sitio está mal, díganos, y lo corregiremos y dejaremos constancia de la corrección.
Próximos pasos
El Sr. Kohanim fundó la firma en 2020, y su oficina principal está en Tarzana. Cómo está organizada la firma, y cuánto cobra, se explica en nuestra firma; las preguntas que más hacen las personas lesionadas se responden en las preguntas frecuentes.
Si un plazo está corriendo en su caso, el siguiente paso es una llamada. Díganos qué pasó y cuándo, y recibirá una respuesta directa sobre si tiene un caso. Empiece en contacto.